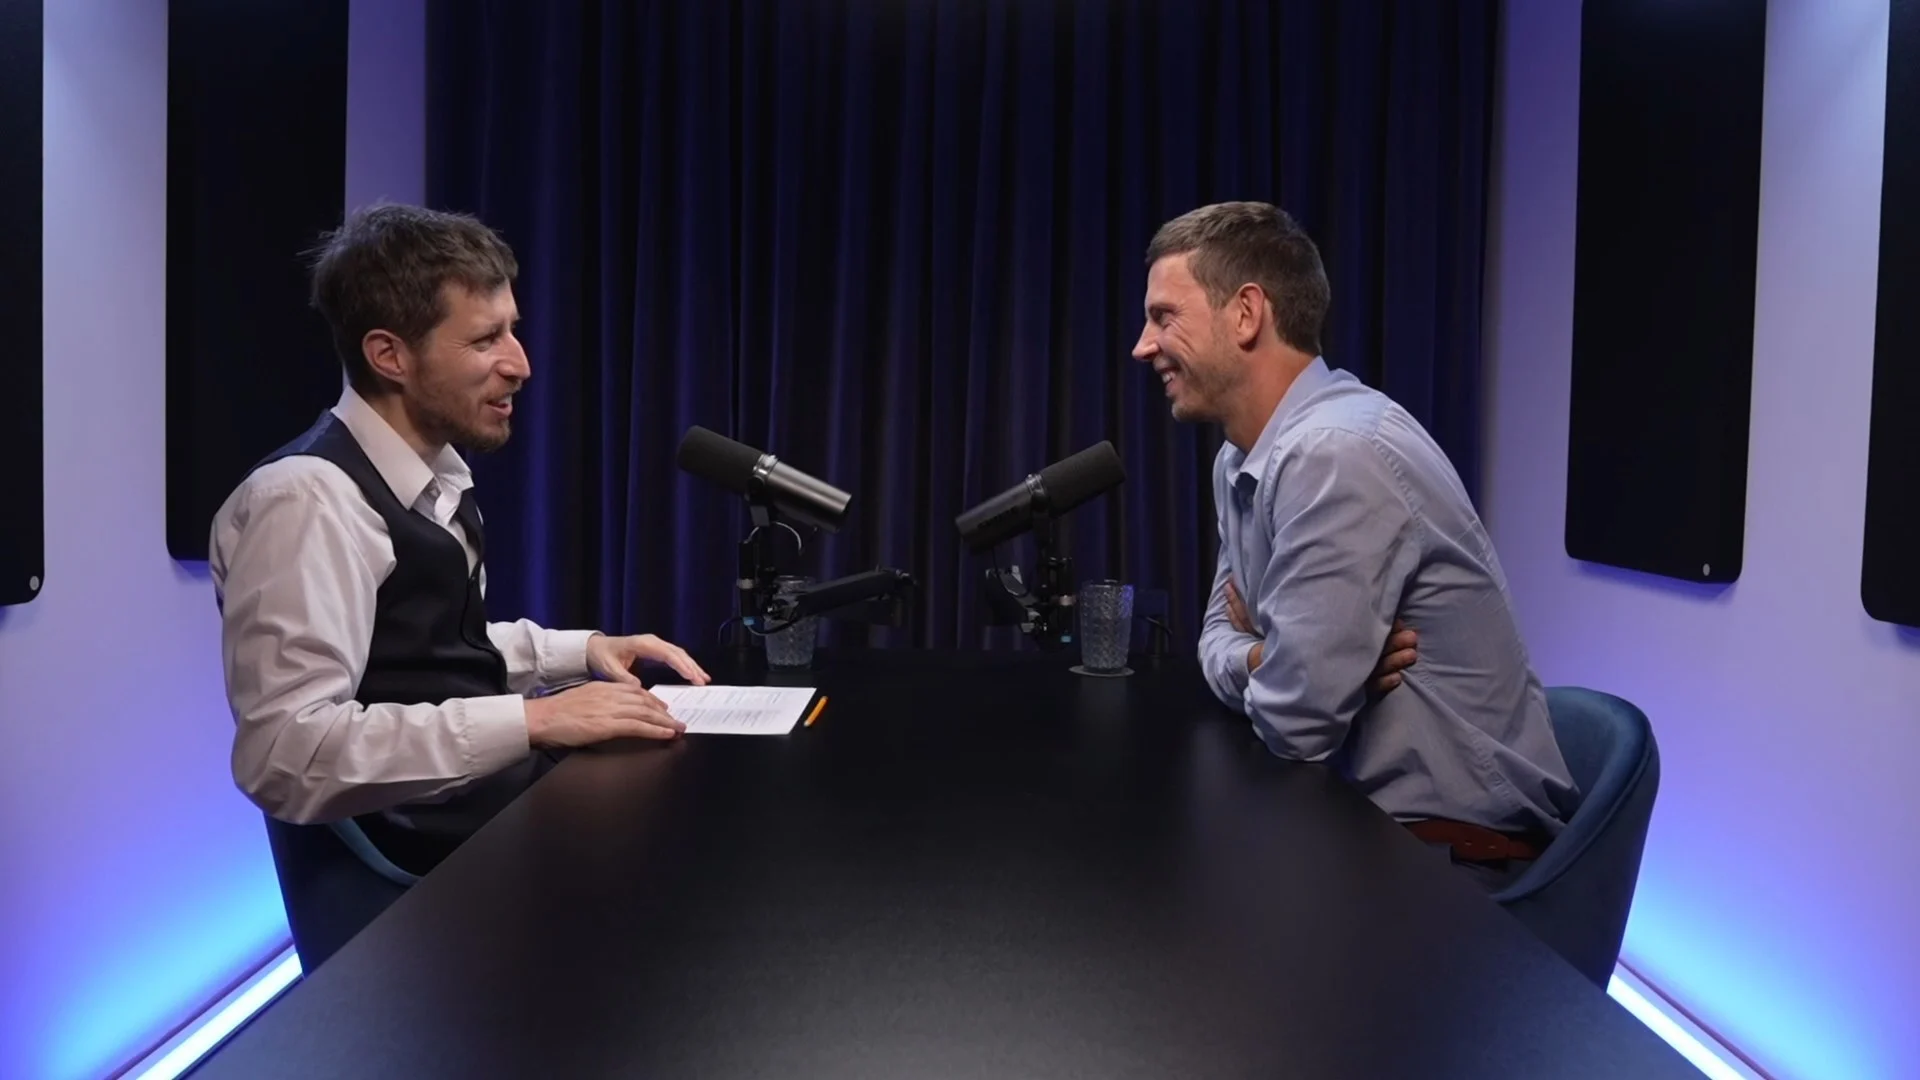
Článek připravila redakce vb.cz z rozhovoru s investorem a finančním analytikem Daliborem Bláhou a dalších videí vb.cz.
Článek platí pro běžný dlouhodobý nájem bytu fyzickou osobou. Pravidla jsme ověřovali k 6. listopadu 2026, částky v příkladech jsou modelové.
Je pronájem bytu pasivní příjem?
Jen zčásti. Nájem chodí i ve chvílích, kdy děláte něco jiného, byt ale potřebuje nájemníka, opravy, vyúčtování služeb a daňové přiznání. Část té práce můžete zaplatit, zmizet ale nezmizí.
Dobře je to vidět na portfoliu Dalibora Bláhy. Finanční analytik z Vysočiny na blogu Cestou k FIRE veřejně ukazuje příjmy, výdaje i majetek své rodiny a míří k finanční nezávislosti, tedy k bodu, kdy by rodinu uživil majetek. Polovinu jeho portfolia dnes tvoří tři pronajaté garsonky, druhou polovinu akcie a ETF fondy. Co rodina měsíčně ušetří, posílá automaticky do ETF.
O ETF Dalibor Bláha říká, že pasivní investování je pro něj nejjednodušší cesta. Rozborem jednotlivých firem trávit čas nechce.
 Dalibor BláhaFinanční analytik, autor blogu Cestou k FIREPustit zdrojový rozhovor ↗
Byty má blízko: kupoval je ve městě, kde bydlí, aby nemusel dojíždět, a místní trh dobře zná. Za pět let měl podle svých slov jen u jednoho bytu jeden měsíc neobsazený, a když se nájemníci měnili, nového si většinou sám našel do týdne.
S větším portfoliem přibývá práce. Investorka Jitka pronajímá desítky bytů v Česku, Německu a Spojených arabských emirátech a v rozhovoru pro vb.cz vypráví, jak jí na rodinném výletě v Alpách volala nájemnice z Prahy, které ukradli klíče i doklady.
Jitka říká, že pronájem rozhodně není pasivní investice a často musí být k dispozici 24 hodin denně, 7 dní v týdnu. Kdo jí řekne, že s byty má pasivní investici, tomu odpovídá, že je to práce víceméně na plný úvazek.
 Jitka Z.Investorka do nemovitostí v zahraničíPustit zdrojový rozhovor ↗
Jiří Paták ze společnosti Flatari, která investorům nabízí byty i s garantovaným nájmem, v tomtéž rozhovoru dodává, že i dva nebo tři byty jsou dnes téměř práce na částečný úvazek.
Ondřej Jerman, investor a mentor s více než čtyřiceti byty hlavně na severu Čech, je spravuje sám a v rozhovoru pro vb.cz říká, že jeho byznys stojí na komunikaci s nájemníky, kterou žádná umělá inteligence nevyřeší.
Jde pronájem udělat pasivnější?
Ano, ale zaplatíte za to částí nájmu. Jitka postupně vyzkoušela vlastní správu, správce i garantovaný nájem.
Klasická správa za pevný poplatek se jí v Německu neosvědčila. Správce dostával peníze, i když byt stál prázdný, a s novým nájemníkem nespěchal. Kdo splácí hypotéku a platí poplatky SVJ, si podle ní tři prázdné měsíce dovolit nemůže. Lépe jí funguje garantovaný nájem: firma si byt od ní pronajme, bere si víc, podle jejích slov třeba až 20 %, zato platí dál i při prázdném bytě nebo neplatiči a byt má vrátit ve stejném stavu.
Garance ale platí jen v rozsahu smlouvy a jen dokud ji firma dokáže plnit.
| Pronajímáte sami | Správce | Garantovaný nájem | |
|---|---|---|---|
| Vaše práce | nejvíc: nájemníci, opravy, vyúčtování | méně, správce ale kontrolujete | nejméně |
| Co to stojí | váš čas | poplatek, pevný nebo procento z nájmu | víc než správce, podle Jitky až 20 % nájmu |
| Prázdný byt a neplatič | nesete vy | nesete vy | nese firma podle smlouvy |
Kolik vám nájemní byt doopravdy vydělá?
U splaceného bytu v našem modelu 2,8 až 3,2 % jeho ceny ročně podle toho, jak uplatníte výdaje (se správcem 2,4 až 2,8 %), ne 4,5 %, které ukazuje samotný nájem.
| Splacený byt za 4 000 000 Kč, nájem 15 000 Kč měsíčně, za rok | S paušálem 30 % | Se skutečnými výdaji a odpisy, od 2. roku |
|---|---|---|
| Nájemné za 11 měsíců, jeden měsíc prázdný | 165 000 Kč | 165 000 Kč |
| Nevratné platby SVJ, hlavně fond oprav | -18 000 Kč | -18 000 Kč |
| Pojištění a daň z nemovitých věcí | -4 000 Kč | -4 000 Kč |
| Opravy a obnova vybavení | -15 000 Kč | -15 000 Kč |
| Daň z příjmů 15 % | -17 325 Kč | -840 Kč |
| Zůstane vám | 110 675 Kč, měsíčně 9 223 Kč (2,8 % ceny) | 127 160 Kč, měsíčně 10 597 Kč (3,2 % ceny) |
| Se správcem za 10 % vybraného nájmu | měsíčně 7 848 Kč (2,4 %) | měsíčně 9 292 Kč (2,8 %) |
Modelový výpočet, daň před slevou na poplatníka. Zálohy na služby, které nájemníkovi vyúčtujete, v tabulce nejsou.
Se skutečnými výdaji odečtete místo paušálu doložené náklady a u koupeného bytu i odpisy. Odpisuje se jen stavba, ne podíl na pozemku: když z ceny 4 milionů připadne na stavbu 3,6 milionu, odepíšete v prvním roce 1,4 % a pak 3,4 % ročně, tedy 122 400 Kč, celkem 30 let. Daň tak od druhého roku vychází skoro nulová. Byt, který jste dostali darem a dar byl od daně osvobozený, odpisovat nelze.
Výhodnější výsledek se skutečnými výdaji platí po dobu, kdy lze uplatňovat daňové odpisy. Nejde o trvalý bonus: po skončení odpisování se daňová zátěž může zvýšit a potřebný počet bytů znovu vzrůst. U bytu koupeného na hypotéku na 30 let mohou být odpisy v době splacení prakticky vyčerpané.
Na nákladech se dá ušetřit. Dalibor Bláha popisuje, že když po letech u jedné pojišťovny obvolal konkurenci, srazil cenu pojistek, včetně těch k investičním bytům, skoro na polovinu.
Kolik bytů potřebujete na důchod?
Záleží na tom, kolik chcete měsíčně a jak uplatníte výdaje. S čistým výnosem z modelu výše vychází:
| Čistý příjem měsíčně | Bytů s paušálem (sami / se správcem) | Bytů s odpisy (sami / se správcem) | Kapitál podle pravidla 4 % |
|---|---|---|---|
| 20 000 Kč | 3 / 3 | 2 / 3 | 6 mil. Kč |
| 40 000 Kč | 5 / 6 | 4 / 5 | 12 mil. Kč |
| 60 000 Kč | 7 / 8 | 6 / 7 | 18 mil. Kč |
Splacené byty po 4 milionech korun, zaokrouhleno nahoru, protože koupit můžete jen celý byt (matematicky by na 40 000 Kč s paušálem stačilo 4,3 bytu, se správcem 5,1). Kapitál v bytech je počet bytů krát 4 miliony, podle pravidla 4 % roční potřeba vydělená 0,04. Bez růstu nájmu a cen, daň před slevou na poplatníka. Tu uplatníte jen jednou za rok: důchodci bez jiných zdanitelných příjmů přidá ke všem bytům dohromady nejvýš 2 570 Kč měsíčně.
Dalibor Bláha svůj cíl počítá podle pravidla 4 %, na kterém stojí metoda FIRE (financial independence, retire early). Finančně svobodný je podle něj ten, komu na pokrytí výdajů stačí ročně vybírat 4 % z nashromážděného majetku. S výdaji rodiny kolem 70 000 Kč měsíčně by v dnešních penězích potřeboval kolem 22 milionů korun. Pravidlo vychází z amerických studií (Bengen 1994, Trinity study 1998), které na historických datech akcií a dluhopisů testovaly, jestli výběr 4 % počátečního majetku navyšovaný o inflaci vydrží 30 let. Nic nezaručuje a pro předčasný důchod se často počítá s nižší mírou výběru.
Proč vychází byty dráž? Pravidlo 4 % počítá s tím, že majetek postupně prodáváte. Z bytu žijete jen z nájmu a byt vám zůstává. Bláha sám ještě nemá rozhodnuto, jestli byty v cíli prodá, nebo je bude dál pronajímat. Pokud si je nechá, pokryjí mu podle něj část renty nájmy.
Ondřej Jerman si na začátku dal za cíl, aby mu byty vynášely průměrný důchod, později průměrný plat. Ten podle svých slov splnil a dál přikupuje zhruba dva byty ročně.
Co hlídat ve fázi, kdy z bytů chcete žít, shrnuje checklist podle rozhovoru s investorem Markem Čačkou, zakladatelem klubu Činžovníci. Najdete v něm mimo jiné, kolik si v rentě vybírat, kolik odkládat na opravy a co při správě delegovat.
Jak se k rentě z bytů dostat přes hypotéku?
Kdo nemá na byt hotovost, kupuje ho na hypotéku a splácí z nájmu, případně z vlastních peněz. Skutečná renta přichází hlavně po splacení, do té doby byt vydělává hlavně splácením dluhu a případným růstem ceny.
Hlavním kritériem, proč Dalibor Bláha do bytů šel, byla podle jeho slov páka, tedy možnost koupit je z velké části za peníze banky.
Dalibor BláhaFinanční analytik, autor blogu Cestou k FIREPustit zdrojový rozhovor ↗První byt Bláha koupil zhruba před pěti lety s hypotékou kolem 1,5 % díky zaměstnanecké sazbě manželčiny banky a podle svých slov mu dodnes dává kladné cash flow. Sazba ale podle něj nebyla hlavním důvodem, investice by mu dávala smysl i s vyšší. U dvou bytů vložil 10 % vlastních peněz, třetí koupil se stoprocentní hypotékou a jako další zástavu dal dům, kde rodina bydlí.
Tak nízký vklad dnes bez další zástavy zpravidla nedostanete. Od 1. dubna 2026 ČNB bankám u investičních hypoték doporučuje LTV, tedy poměr úvěru k hodnotě zástavy, nejvýše 70 % a DTI, tedy poměr všech dluhů k čistému ročnímu příjmu, nejvýše 7. Když ručíte jen kupovaným bytem, potřebujete tedy nejméně 30 % jeho odhadní hodnoty z vlastního. Stejné limity platí pro třetí a každou další obytnou nemovitost bez ohledu na účel, tedy i pro byt, ve kterém chcete bydlet.
Modelový příklad: byt za 4 000 000 Kč, vlastních 1 200 000 Kč, hypotéka 2 800 000 Kč na 30 let při sazbě 6 %. Splátka vychází 16 787 Kč, víc než celý nájem. Po neobsazenosti a nákladech z modelu výše jste měsíčně asi 6 100 Kč v minusu, při sazbě 8 % by splátka byla 20 546 Kč a minus kolem 9 900 Kč. Daň z nájmu se skutečnými výdaji v prvních letech nevznikne, úroky za první rok (asi 167 000 Kč) převýší vybraný nájem. V prvním roce splatíte asi 34 000 Kč jistiny, které vám zůstanou v hodnotě bytu.
Průměrná nabídková sazba hypoték byla v říjnu 2026 podle Swiss Life Hypoindexu 5,79 % a ČNB 5. listopadu zvýšila základní sazbu na 4 %.
Pavel Peterka, hlavní ekonom XTB, v rozhovoru pro vb.cz připomíná, že časy hypoték kolem 2 %, kdy nájem pokryl splátku a často ještě zbylo, jsou pryč. Ve velkých městech dnes podle něj nájem pokryje zhruba polovinu splátky, pokud byste celý byt koupili na hypotéku.
Ondřej Jerman by dnes portfolio podle svých slov stavěl spíš na růstu hodnoty než na cash flow a smířil by se s tím, že je krátkodobě i záporné. Když je ale hodně záporné, může podle něj investora položit.
Byt, nebo ETF: co je lepší na důchod?
Nemusíte volit jen jedno. Byt nabízí páku a hmatatelný majetek, ETF méně práce a snadný prodej. Dalibor Bláha drží obojí zhruba napůl. Lidé z české FIRE komunity, se kterými je v kontaktu, mají podle něj mnohem víc v ETF než v nemovitostech, a když už byty, tak jeden nebo dva. Zobecňovat to ale nechce.
Byty jsou v Česku oblíbené podle Pavla Peterky z XTB i kvůli financování: na byt vám banka ráda půjčí 70 až 80 %, kdežto kdybyste chtěli stejnou páku na nákup ETF, podívala by se na vás podle jeho slov, jestli nejste blázen. Limit ČNB je u vlastního bydlení 80 % a pro žadatele mladší 36 let 90 %, vždy z odhadní hodnoty zástavy, ne z kupní ceny.
Peterka zároveň varuje před koncentrací. S odkazem na analýzu institutu IDEA uvádí, že české domácnosti mají přes 80 % čistého majetku v nemovitostech, často v jednom regionu kousek od sebe. Když přijde krize, zasáhne podle něj zároveň práci i trh s byty. Prodej bytu pak trvá déle a kdo potřebuje peníze do několika měsíců, prodá třeba i kousek pod cenou.
| Nájemní byt | ETF | |
|---|---|---|
| Vaše práce | nájemníci, opravy, vyúčtování, přiznání | nákup a držení |
| Úvěr na nákup | hypotéka, u investičního bytu podle ČNB do 70 % hodnoty zástavy | za podmínek jako u hypotéky ho nedostanete |
| Prodej | měsíce, v krizi i pod cenou | obvykle během několika dnů |
| Příjem v rentě | nájem, byt vám zůstává | prodej části podílů, například podle pravidla 4 % |
Časté otázky
Co je pasivní příjem? Příjem, který neroste s počtem odpracovaných hodin, typicky nájem, dividendy nebo úroky. Úplně bez práce a bez rizika ale není žádný z nich.
Platím z nájmu daň i v důchodu? Ano, příjem z nájmu se zdaňuje bez ohledu na věk nebo důchod. Slevu na poplatníka 30 840 Kč uplatníte jen jednou za rok: u pěti bytů s paušálem z daně 86 625 Kč zbude po slevě 55 785 Kč. Přiznání podáváte i při nulové dani, když zdanitelné příjmy za rok přesáhnou 50 000 Kč. Zaměstnanec, kterému daň zúčtuje zaměstnavatel, ho podává, když má další příjmy, třeba z nájmu, vyšší než 20 000 Kč. Sociální ani zdravotní pojištění se z nájmu neplatí.
Stačí jeden splacený byt jako přilepšení k důchodu? Jako doplněk ano, v našem modelu přinese s paušálem zhruba 9 200 Kč měsíčně. Když je nájem vaším jediným zdanitelným příjmem, typicky u důchodce, daň u jednoho bytu vynuluje sleva na poplatníka a zůstane zhruba 10 700 Kč, přiznání ale podat musíte. Pavel Peterka upozorňuje, že důchod od státu nebude tak štědrý jako dnes a že čím vyšší příjem máte v produktivním věku, tím větší propad vás v penzi čeká.
Co je renta z nemovitosti? Obvykle prodej bytu nebo domu výměnou za pravidelnou výplatu, často s právem v nemovitosti dál bydlet. S příjmem z vlastního pronajatého bytu to nesouvisí.
Z čeho článek vychází
Redakce vb.cz zpracovala článek hlavně z rozhovoru s Daliborem Bláhou (zveřejněno 20. 8. 2026), který píše blog Cestou k FIRE. Dále cituje rozhovor s investorkou Jitkou a Jiřím Patákem (1. 6. 2026), rozhovor s Ondřejem Jermanem (27. 9. 2026) a rozhovor s Pavlem Peterkou (22. 10. 2026). Pravidla: doporučení ČNB z 27. 11. 2025, Věstník ČNB 17/2025, praktické postupy ČNB k investičním hypotékám, Finanční správa, přehled pro pronajímatele, pokyn GFŘ D-59 a zákon o daních z příjmů, sazby: Swiss Life Hypoindex a ČNB 5. 11. 2026. Modelové příklady nejsou investičním ani daňovým poradenstvím pro konkrétní situaci.
Znáte někoho, komu to pomůže?
Pošlete mu článek. Celý je dostupný zdarma.