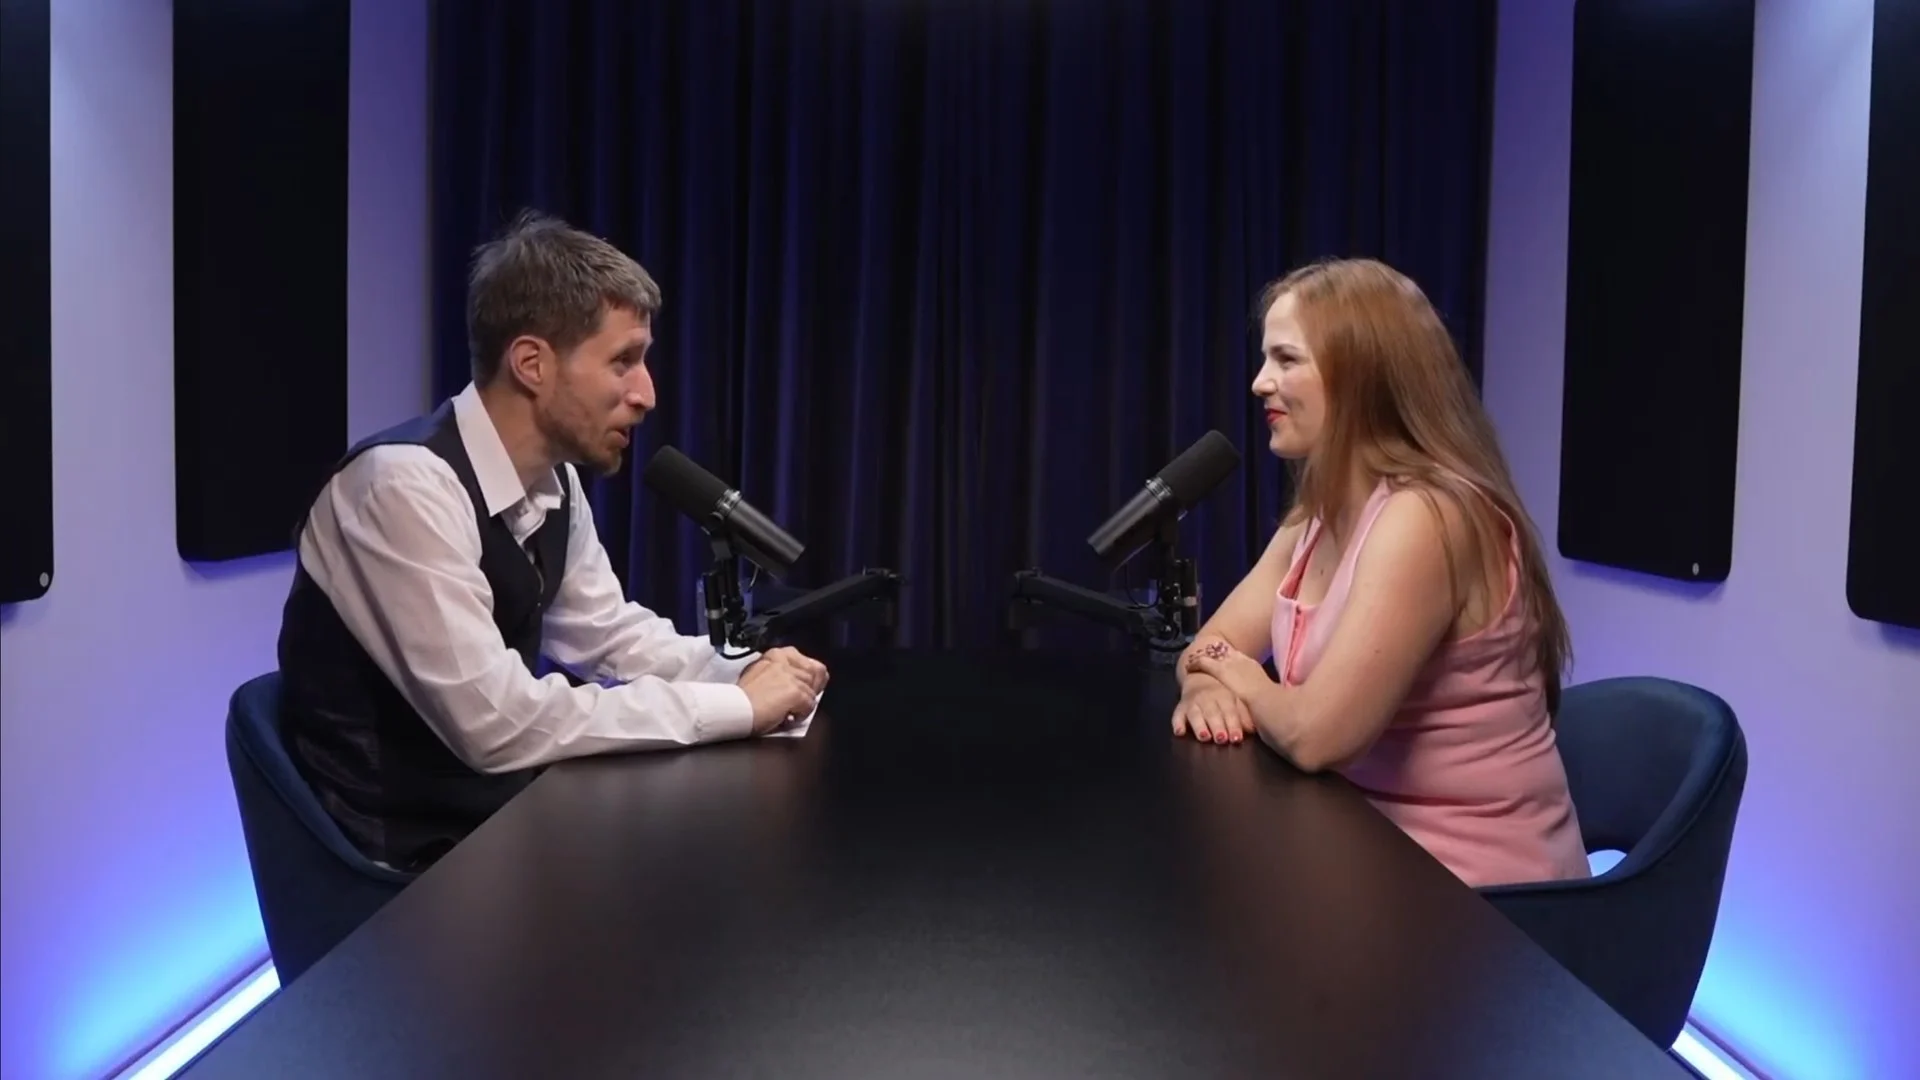
Článek připravila redakce vb.cz z rozhovoru s daňovou specialistkou Šárkou Pelikánovou a dalších videí vb.cz.
Návod platí pro fyzické osoby, které prodávají nemovitost mimo podnikání. Pravidla jsme ověřovali k 6. listopadu 2026 podle zákona o daních z příjmů ve znění pro rok 2026. Částky v příkladech jsou modelové.
Platí se daň z prodeje nemovitosti a kdo ji platí?
Daň z příjmů z prodeje platí prodávající, a jen pokud prodej není od daně osvobozený. Kupující daň z koupě neplatí: daň z nabytí nemovitých věcí je zrušená s účinností od 26. září 2020, a to zpětně i u převodů s vkladem do katastru provedeným od prosince 2019. Starší daň z převodu nemovitostí také už neexistuje.
Šárka Pelikánová v rozhovoru pro vb.cz říká, že česká pravidla jsou k investorům přívětivá hlavně tehdy, když nemovitost drží dlouho. Spekulanti si podle ní většinou na své nepřijdou: kdo nemovitost rychle koupí a prodá, daním se málokdy vyhne.
Kdy se daň z prodeje nemovitosti neplatí?
Stačí splnit jednu z těchto podmínek.
| Podmínka | Na co se vztahuje | Na co si dát pozor |
|---|---|---|
| Vlastníte déle než 10 let | nemovitost nabytá od 1. 1. 2021 | počítá se od právních účinků vkladu do katastru |
| Vlastníte déle než 5 let | nemovitost nabytá do 31. 12. 2020 | rozhodují právní účinky vkladu, ne podpis smlouvy |
| Bydleli jste tam aspoň 2 roky těsně před prodejem | byt nebo rodinný dům a související pozemek | rozhoduje skutečné bydlení, ne trvalý pobyt |
| Peníze použijete na vlastní bydlení | když nesplníte test ani bydlení | celá prodejní cena, do konce roku následujícího po získání peněz, oznámení úřadu |
| Družstevní podíl držíte déle než 5 let | družstevní byt | osvobození po 2 letech bydlení na podíl neplatí |
Jak funguje časový test 10 a 5 let?
Když nemovitost vlastníte déle než 10 let, příjem z jejího prodeje je osvobozený, i když jste v ní nikdy nebydleli. Deset let platí pro nemovitosti nabyté od 1. ledna 2021, u starších stačí 5 let (§ 4 odst. 1 písm. b) zákona o daních z příjmů, pokyn GFŘ D-59). Šárka Pelikánová upozorňuje, že u nemovitostí koupených před rokem 2021 je tak dnes pětiletý test v zásadě vždy splněný.
Časový test se počítá ode dne právních účinků vkladu do katastru, které nastávají zpětně ke dni podání návrhu na vklad, a to u koupě i u prodeje. Pozor i na peníze, které přijdou dřív, třeba jako rezervační záloha nebo splátka podle smlouvy o smlouvě budoucí.
Zákon to říká výslovně: osvobození se nevztahuje na příjem z budoucího prodeje uskutečněného do 10 let od nabytí, i když kupní smlouvu podepíšete až po 10 letech. Před uplynutím testu proto neuzavírejte smlouvu o smlouvě budoucí a nepřijímejte zálohy.
Pronájem test nepřerušuje. Byt pronajímaný podle § 9 není obchodní majetek. Jinak je to u podnikání: pokud jste byt jako podnikatel vedli v účetnictví nebo daňové evidenci (typicky krátkodobé ubytování jako živnost), osvobození časovým testem platí až 10 let od jeho vyřazení z obchodního majetku, u bytu nabytého do konce roku 2020 po 5 letech.
Postupně nabyté podíly se posuzují zvlášť. Když jste polovinu bytu koupili v roce 2019 a druhou v roce 2023, osvobodíte jen tu část, která test splňuje.
Osvobození po dvou letech bydlení: stačí trvalé bydliště?
Nestačí. Zákon chce, abyste v bytě nebo domě měli bydliště nejméně 2 roky bezprostředně před prodejem, a bydlištěm rozumí místo, kde máte stálý byt za okolností, ze kterých je vidět, že se v něm chcete trvale zdržovat. Trvalý pobyt hlášený na úřadě je jen evidenční údaj.
Zákon neříká, že jsem tam dva roky předtím musel mít trvalé bydliště. Musel jsem tam bydlet.
 Šárka PelikánováDaňová specialistka, Connect Economic Group (CEG)Pustit zdrojový rozhovor ↗
Šárka Pelikánová popisuje klienta, po kterém finanční úřad chtěl doložit, že v prodaném bytě opravdu bydlel, přestože tam měl trvalé bydliště. Jako důkaz podle ní poslouží cokoli, co bydlení ukáže: energie převedené na vás, pošta a balíky na tuto adresu, předplatné, fotky, teoreticky i výpověď sousedů.
Dva roky musí být těsně před prodejem. Když jste v bytě bydleli a pak ho rok pronajímali, osvobození po dvou letech bydlení už nevznikne.
Týká se jen rodinného domu nebo bytu a souvisejícího pozemku. Garáž, sklep nebo komora se počítají jen jako součást bytové jednotky, samostatný pozemek nebo nebytový prostor ne.
Manželům ve společném jmění stačí, když podmínku splní jeden z nich.
Kdo bydlel kratší dobu než 2 roky, může prodej osvobodit reinvesticí do vlastního bydlení.
Reinvestice: kdy daň neplatíte, když peníze dáte do bydlení?
Když nesplníte časový test ani dva roky bydlení, můžete prodej osvobodit tím, že získané peníze použijete na vlastní bytovou potřebu, a to do konce roku následujícího po roce, kdy jste je získali. Započítá se i nové bydlení pořízené už v roce před jejich získáním. Reinvestice ale zpravidla nepomůže u nemovitosti, která je nebo v posledních letech byla v obchodním majetku.
U nemovitosti nabyté před 1. lednem 2021 platí přechodná pravidla zákona č. 386/2020 Sb.: reinvestice místo časového testu se na ni nevztahuje, reinvesticí jde osvobodit jen prodej bytu nebo domu, ve kterém jste bydleli kratší dobu než 2 roky. V roce 2026 je ale prodej takové nemovitosti obvykle osvobozený už pětiletým časovým testem, pokud není a v posledních 5 letech nebyla v obchodním majetku.
Za bytovou potřebu zákon považuje hlavně koupi nebo stavbu bytu či rodinného domu, koupi pozemku, na kterém do 4 let začnete stavět, údržbu a změnu stavby a splacení úvěru na tyto účely. Musí jít o vaše vlastní bydlení, ne o další byt k pronájmu. Generální finanční ředitelství na Koordinačním výboru 17. června 2026 upřesnilo:
U úvěru se počítá až úplné splacení, ne běžné splátky ani splacení hypotéky na byt, který prodáváte.
Rekonstrukce se počítá od fyzického zahájení prací, třeba nákupu materiálu, ne od zálohy nebo podpisu smlouvy o dílo.
Rozhoduje celá prodejní cena, ne zisk. Osvobozená je jen část příjmu, kterou na bydlení opravdu použijete, a výdaje se uplatní jen v poměru ke zdaněné části. Když byt koupený za 3 miliony prodáte v roce 2026 za 4,5 milionu a do konce roku 2027 dáte na nové bydlení jen 1,5 milionu, osvobodíte třetinu příjmu. Zbylé dvě třetiny zdaníte v přiznání za rok 2027: základ 1 milion Kč, daň 150 000 Kč před slevami.
Proč nestačí reinvestovat jen zisk a proč koupě dalšího investičního bytu od daně neosvobodí, rozebírá Šárka Pelikánová v plné verzi rozhovoru pro členy na Herohero.
Kolik je daň z prodeje nemovitosti?
Sazba je 15 % ze základu daně, 23 % jen z části celkového základu nad 1 762 812 Kč za rok 2026. Zisk se sčítá s ostatními příjmy, třeba se mzdou, takže u velkého zisku může část spadnout do vyšší sazby. Od daně se odečítají slevy, typicky sleva na poplatníka 30 840 Kč, pokud ji nevyčerpáte jinde.
Základem daně je prodejní cena minus výdaje:
cena, za kterou jste nemovitost prokazatelně nabyli, u zděděné nebo darované nemovitosti cena zjištěná podle zákona o oceňování majetku ke dni nabytí,
technické zhodnocení, opravy a údržba a výdaje spojené s prodejem, například provize makléře,
u pronajímaného bytu, který jste odpisovali, místo kupní ceny stavby jen její zůstatková cena, tedy vstupní cena snížená o odpisy.
Výdaje, které jste už daňově uplatnili, třeba opravy odečtené od nájmu, při prodeji podruhé neodečtete (§ 24 odst. 1). Odpisované technické zhodnocení je už v zůstatkové ceně.
Ztrátu z prodeje můžete započítat jen proti zisku z prodeje jiné nemovitosti v témže roce, od mzdy ani od nájmu ji neodečtete.
Příklad: byt koupený v březnu 2022 za 4 000 000 Kč (stavba 3 400 000 Kč, podíl na pozemku 600 000 Kč), prodaný v roce 2026 za 5 000 000 Kč s provizí makléři 150 000 Kč. Prodávající v bytě nebydlel, 10 let neuplynulo a peníze nedal do bydlení.
| Byt jste nepronajímali | Byt jste pronajímali a rovnoměrně odpisovali | |
|---|---|---|
| Prodejní cena | 5 000 000 Kč | 5 000 000 Kč |
| Výdaj za byt | 4 000 000 Kč | 3 547 800 Kč (zůstatková cena stavby 2 947 800 Kč + pozemek 600 000 Kč) |
| Provize makléři | 150 000 Kč | 150 000 Kč |
| Základ daně | 850 000 Kč | 1 302 200 Kč |
| Daň 15 % před slevami | 127 500 Kč | 195 330 Kč |
| Daň při prodeji po splnění 10letého testu | 0 Kč | 0 Kč |
Odpisy v pravém sloupci: 1,4 % ze stavby za rok 2022, 3,4 % za roky 2023-2025 a polovina ročního odpisu v roce prodeje, celkem 452 200 Kč. Odpisy, které vám v letech nájmu snižovaly daň, při prodeji před splněním testu zvýší zisk. Daniel Vladyka v rozhovoru o chybách pronajímatelů upozorňuje, že volbou způsobu odpisování ovlivňujete i zůstatkovou cenu pro případ, že prodej nebude osvobozený.
V letech s 30% paušálem se odpisy vedou evidenčně a zůstatkovou cenu snižují také. U bytu pronajímaného s paušálem od prvního dne si postup ověřte s daňovým poradcem.
Spočítejte si daň z prodeje
Projděte datum nabytí, bydliště a použití peněz z prodeje. Průvodce posoudí základní podmínky osvobození a případně spočítá modelovou daň.
Otevřít průvodce v nové kartě ↗Kalkulačka ukazuje orientační daň. Nezná vaše ostatní příjmy a slevy a neposuzuje uznatelnost výdajů.
Prodej zděděné nebo darované nemovitosti
Dědictví od rodičů, prarodičů, dětí nebo manžela: do časového testu se započítá i doba, po kterou nemovitost prokazatelně vlastnil zůstavitel. Když ji rodiče vlastnili 12 let, můžete ji po zdědění prodat bez daně hned.
Dědictví od jiných příbuzných, třeba od sourozence nebo tety: test běží od vašeho nabytí, tedy ode dne smrti zůstavitele.
Dar: test běží od právních účinků vkladu daru do katastru, i u daru od rodičů. Doba vlastnictví dárce se nezapočítává.
Výdajem při neosvobozeném prodeji není nula, ale cena zjištěná podle zákona o oceňování majetku ke dni nabytí. Nemusí odpovídat ceně, za kterou by se nemovitost tehdy prodala na trhu.
Prodej družstevního bytu: stačí pět let
Družstevní byt nevlastníte, máte družstevní podíl. Jeho prodej je osvobozený, když ho držíte déle než 5 let, a to i u podílů nabytých po roce 2021. Šárka Pelikánová v díle o osobním a družstevním vlastnictví to uvádí jako jednu z výhod družstva: u bytu v osobním vlastnictví nabytého po roce 2021 se čeká deset let.
Osvobození po dvou letech bydlení se na družstevní podíl nevztahuje. Když s převodem členství skončí váš nájem bytu, můžete příjem osvobodit použitím peněz na vlastní bydlení. Prodej podílu za víc než 5 milionů Kč osvobozený pětiletým testem musíte oznámit finančnímu úřadu, výjimka pro nemovitosti v katastru se na podíl nevztahuje.
U bytu převedeného z družstva do osobního vlastnictví se doba členství v družstvu do časového testu nezapočítává, test běží až od převodu. Tak rozhodl Nejvyšší správní soud pro znění zákona od roku 2014 (2 Afs 211/2020-29), starší rozsudek k dřívějšímu znění se už nepoužije. Kdo v bytě bydlel, ať s daňovým poradcem ověří i osvobození po dvou letech bydlení, které na délce vlastnictví nestojí.
Musím prodej uvést v přiznání nebo ho oznámit?
Šárka Pelikánová v rozhovoru upozorňuje, že osvobození ještě neznamená, že úřadu nemusíte nic hlásit.
Osvobozený prodej do daňového přiznání neuvádíte.
Oznámení o osvobozeném příjmu nad 5 milionů Kč (§ 38v) u nemovitosti zapsané v českém katastru podle zákona a Finanční správy podávat nemusíte, úřad si údaje zjistí v katastru. Část poradců přesto doporučuje oznámení podat pro jistotu. Když si nejste jistí, podejte ho: za nadbytečné oznámení zákon sankci nestanoví, za chybějící povinné hrozí pokuta 0,1 až 15 % z příjmu. U nemovitosti v zahraničí nebo družstevního podílu ho podat musíte, a to do konce lhůty pro přiznání.
Osvobození reinvesticí musíte oznámit vždy, bez ohledu na částku.
Neosvobozený prodej uvádíte v přiznání. Za rok 2026 ho podáte do 1. dubna 2027, elektronicky do 3. května 2027 a s daňovým poradcem do 1. července 2027.
Časové testy, past zůstatkové ceny při prodeji i vzor oznámení najdete v e-booku Daňový návod pro nemovitosti s daňovým poradcem Danielem Vladykou.
Co si ověřit před prodejem investičního bytu
Kdy uplyne časový test, počítaný od právních účinků vkladu. Smlouvu o smlouvě budoucí, zálohy i první peníze od kupujícího načasujte až po něm.
Kolik jste z bytu odepsali a jaká je zůstatková cena stavby.
Doklady ke koupi, technickému zhodnocení, opravám a k prodeji. Výdaje musíte prokázat.
Jestli byt nebyl v obchodním majetku, třeba kvůli krátkodobému ubytování.
Časté otázky
Platí se daň z prodeje pozemku? Ano, pokud nesplníte podmínky osvobození. Platí stejná pravidla jako u stavby: osvobozený je po 10 letech vlastnictví, u pozemku nabytého do konce roku 2020 po 5 letech. Osvobození po dvou letech bydlení se týká jen pozemku, který souvisí s domem nebo bytem, ve kterém jste bydleli.
Kdo platí daň z nemovitých věcí v roce prodeje? Ten, kdo byl vlastníkem k 1. lednu. Daň z nemovitých věcí se stanoví podle stavu k 1. lednu, takže za rok prodeje ji zaplatí prodávající celou.
Platí pro osvobození nějaký horní limit? U nemovitostí ne. Limit 40 milionů Kč, o kterém se mluví u investic, platí v roce 2026 jen pro kryptoaktiva.
Do kdy musím peníze z prodeje použít na bydlení? Za peníze získané v roce 2026 do 31. prosince 2027. Oznámení úřadu podáváte už do lhůty pro přiznání za rok 2026.
Z čeho článek vychází
Redakce vb.cz zpracovala článek hlavně z rozhovoru se Šárkou Pelikánovou (zveřejněno 29. 9. 2026) a jejího dílu o osobním a družstevním vlastnictví (8. 9. 2026). Dále cituje Daniela Vladyku (15. 9. 2026). Pravidla: zákon o daních z příjmů, pokyn GFŘ D-59, Finanční správa: osvobození od daně, oznámení o osvobozených příjmech, podmínky reinvestice do bydlení a zrušení daně z nabytí, Koordinační výbor s KDP 17. 6. 2026 (příspěvek 640), rozsudek NSS 2 Afs 211/2020. Modelové příklady nejsou daňovým poradenstvím pro konkrétní situaci.
Znáte někoho, komu to pomůže?
Pošlete mu článek. Celý je dostupný zdarma.